- Które faktury zakupowe z mocy prawa nie trafiają do KSeF,
- Jak powstaje duplikat przy fakturze wystawionej w trybie offline24,
- Dlaczego zamknięcie miesiąca rozjeżdża się nawet o tydzień,
- Dlaczego faktura z KSeF nie wystarcza jako dowód wykonania usługi,
- Jak wygląda jeden punkt zbiorczy dla wszystkich kanałów napływu faktur
Jak wynika z danych Ministerstwa Finansów, do 30 czerwca 2026 roku przez Krajowy System e-Faktur przeszło 512 750 280 dokumentów, a faktury wystawiało w nim 2 281 478 podmiotów gospodarczych. Miesięczny wolumen podwoił się z 53,2 mln faktur w marcu do 106,1 mln w kwietniu, czyli w pierwszym miesiącu po objęciu obowiązkiem sektora MŚP. Z perspektywy resortu finansów to sukces wdrożeniowy i trudno się z tym spierać.
Tylko że te liczby opisują wystawianie faktur, nie ich odbieranie. Twój rejestr zakupowy nie jest odbiciem statystyk KSeF, a różnica między jednym a drugim jest dokładnie tym miejscem, w którym po kwietniu 2026 gubią się dokumenty. Największym ryzykiem nie jest dziś awaria systemu, ale przekonanie, że skoro faktura ma być w KSeF, to na pewno tam jest…
Zobacz, czego nie znajdziesz w KSeF
Ustawa o VAT w art. 106ga ust. 2 zawiera bezterminowe wyłączenia z obowiązku wystawiania faktur ustrukturyzowanych. To nie luki ani przejściowe niedoróbki, ale świadoma konstrukcja przepisu, z którą Twój dział finansowy musi żyć.
Poza systemem zostają przede wszystkim zakupy od dostawców zagranicznych, którzy nie mają w Polsce siedziby ani stałego miejsca prowadzenia działalności. Licencje na oprogramowanie w modelu SaaS, usługi chmurowe, surowce z Unii, import usług reklamowych – wszystko to przychodzi mailem, przez portal kontrahenta albo kanałem EDI, i tak trafia do JPK_V7. Ministerstwo Finansów wyjaśnia to wprost na podatki.gov.pl: KSeF nie jest narzędziem do rejestrowania faktur otrzymywanych od podmiotów zagranicznych.
Drugi strumień to transakcje objęte wyłączeniem wykonawczym wydanym na podstawie art. 106s ustawy o VAT – zwolnione usługi finansowe i ubezpieczeniowe z art. 43 ust. 1 pkt 7 oraz 37-41. Część odsetkowa rat leasingowych, polisy majątkowe i komunikacyjne dla flot, opłaty za prowadzenie rachunków i prowizje bankowe nie pojawią się w API KSeF. Jeśli ten sam podmiot finansowy refakturuje media albo sprzeda środek trwały, transakcja już podlega obowiązkowej e-fakturze, więc od jednego dostawcy dostajesz dokumenty dwoma kanałami naraz.
Do tego dochodzą dokumenty zrównane z fakturami: bilety kolejowe, autobusowe, promowe i lotnicze na trasy powyżej 50 kilometrów oraz opłaty za przejazd płatną autostradą, uznane za faktury na mocy rozporządzeń Ministra Finansów, w tym rozporządzenia z 7 grudnia 2025 roku. Podatek naliczony odliczasz z takiego dowodu, ale w rejestrze państwowym go nie znajdziesz.
Czwarta kategoria jest czasowa i wygasa z końcem tego roku. Do 31 grudnia 2026 podatnicy, których sprzedaż udokumentowana fakturami nie przekracza w danym miesiącu 10 000 zł brutto, mogą wystawiać dokumenty poza KSeF, a paragony z numerem NIP do 450 zł nadal funkcjonują jako faktury uproszczone. Twoi drobni usługodawcy – serwis, drobne naprawy, jednoosobowe podwykonawstwo – korzystają z tego prawa całkowicie legalnie.
Faktura, która przychodzi dwa razy
Ustawa przewiduje cztery tryby szczególne wystawiania faktur wtedy, gdy przesłanie dokumentu do KSeF jest technicznie niemożliwe. Tryb offline24 z art. 106nda – podatnik może zastosować z własnego wyboru albo przy lokalnej awarii łącza, a fakturę ma obowiązek dosłać do systemu najpóźniej następnego dnia roboczego. Tryb niedostępności z art. 106nh działa przy planowanych przerwach serwisowych ogłaszanych w Biuletynie Informacji Publicznej. Tryb awaryjny z art. 106nf, uruchamiany przy nieplanowanej awarii platformy, daje wystawcy aż siedem dni roboczych od ogłoszenia jej zakończenia. Jest jeszcze tryb awarii całkowitej z art. 106nha, gdy resort nie jest w stanie opublikować komunikatu nawet w BIP.
Dla Twojej księgowości oznacza to jedno: dokumentu wystawionego w trybie szczególnym nie możesz odrzucić, a datą jego otrzymania jest data faktycznego wpływu do firmy, nie moment rejestracji w KSeF. Wizualizację takiej faktury rozpoznasz po dwóch kodach QR – rozporządzenie Ministra Finansów z 12 grudnia 2025 roku (Dz.U. 2025 poz. 1821) nakazuje umieścić na niej kod z oznaczeniem „OFFLINE”, służący weryfikacji integralności treści, oraz kod „CERTYFIKAT”, potwierdzający tożsamość wystawcy.
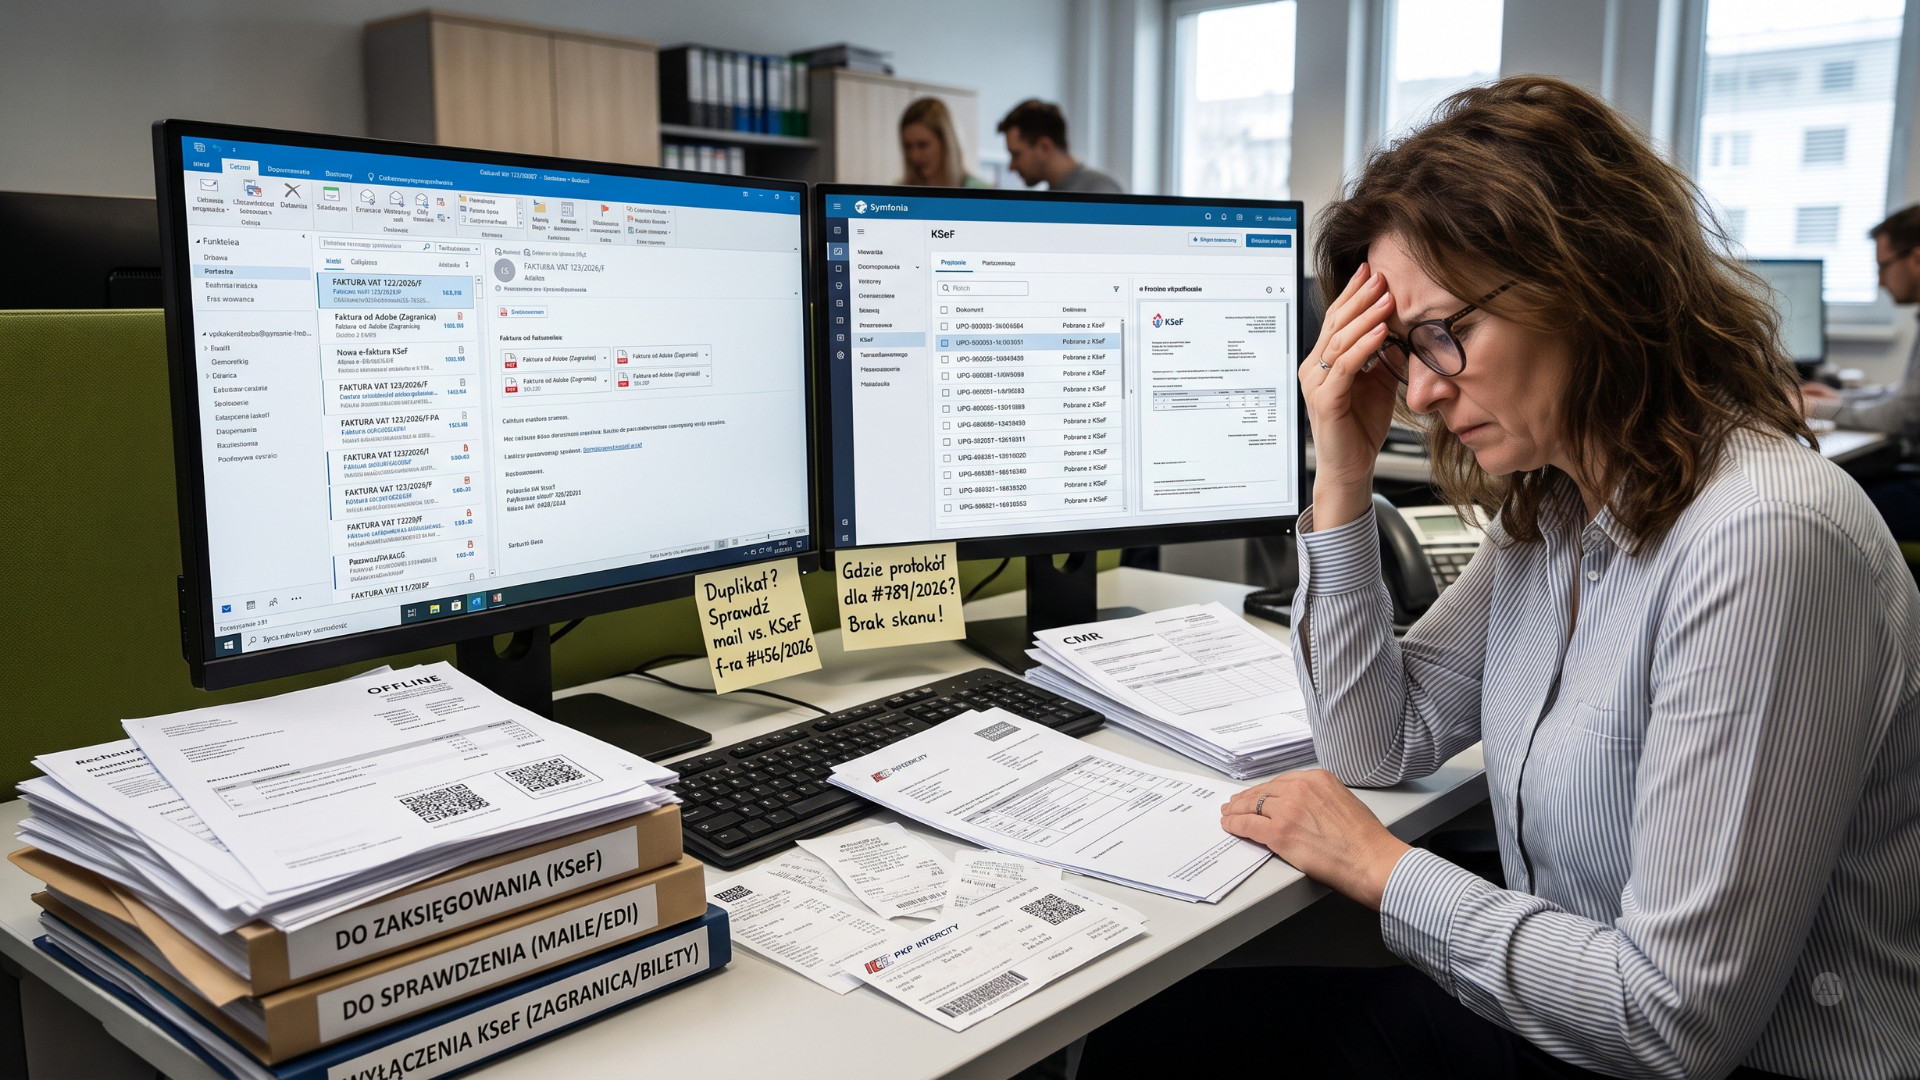
I tu zaczyna się problem, który często widzimy w firmach procesujących faktury z kilku kanałów jednocześnie. Ścieżka jest zawsze ta sama. Dostawca wystawia fakturę w trybie offline24 i tego samego dnia wysyła Ci PDF mailem, bo chce mieć pewność, że dokument do Ciebie dotarł. Dział zobowiązań rejestruje go z pliku i kieruje do płatności. Następnego dnia roboczego dostawca dosyła XML do KSeF, system nadaje mu urzędowy numer referencyjny, a Twoje oprogramowanie pobiera go przez API jako nowy dokument ustrukturyzowany. Bez reguły parującej dokumenty po numerze faktury sprzedawcy z pola P_2, NIP-ie, dacie wystawienia i kwocie brutto, ta sama faktura ląduje w ewidencji dwa razy.
Konsekwencje są dwie i obie są dla Ciebie problemem. Zdublowane ujęcie w JPK_V7 zawyża podatek naliczony, a kontrola krzyżowa KAS kończy się odsetkami i ryzykiem dodatkowego zobowiązania podatkowego z art. 112b ustawy o VAT. Zdublowana zapłata po prostu wychodzi z kapitału obrotowego i wraca do Ciebie po tygodniach korespondencji z dostawcą. Analizy procesowe DocuWare pokazują, że w firmach przetwarzających faktury wielokanałowo odsetek potencjalnych duplikatów w rejestrach zobowiązań mieści się zwykle w przedziale od 0,5% do 2% całego napływu. Przy koszcie ręcznego wprowadzenia, weryfikacji i akceptacji jednej faktury szacowanym przez DocuWare na 12,50 USD, a w polskich warunkach na około 45 zł, za każdy taki duplikat płacisz dwa razy: raz obsługą, raz wyjaśnianiem.
Zamknięcie miesiąca rozjeżdża się o tydzień
Siedem dni roboczych na dosłanie faktury po ustąpieniu awarii to termin ustawowy, ale w praktyce oznacza, że w dniu, w którym chcesz zamknąć księgi, część dokumentów za ten okres jeszcze fizycznie nie istnieje w KSeF. Do tego dochodzi ręczna weryfikacja krzyżowa: ktoś musi zestawić rejestr pobrany z systemu z fakturami zagranicznymi ze skrzynki mailowej, paragonami z delegacji i biletami z podróży służbowych. Modelowe trzy do pięciu dni roboczych na zamknięcie okresu robi się drugim, a przy większym wolumenie trzecim tygodniem kolejnego miesiąca.
Faktura w KSeF to nie dowód, że usługa została wykonana
To ograniczenie zaskakuje najbardziej, bo ma charakter architektoniczny. Struktura logiczna FA(3) nie dopuszcza dołączania plików binarnych. Żadnych skanów protokołów odbioru, zdjęć, arkuszy Excel, specyfikacji technicznych. Schema przewiduje wprawdzie techniczny węzeł dla załącznika, ale zgodnie z wytycznymi Ministerstwa Finansów z 1 stycznia 2026 roku jego użycie wymaga wniosku w e-Urzędzie Skarbowym i akceptacji organu, dotyczy wyłącznie ustrukturyzowanych danych podatkowych w branżach masowych, a przepisy wprost zakazują dystrybuowania tym kanałem umów, cenników, protokołów wykonania robót czy listów przewozowych CMR.
W efekcie każdy zakup, który wymaga potwierdzenia wykonania, biegnie u Ciebie dwoma niezależnymi torami. Faktura XML idzie przez KSeF do rejestru VAT, a protokół zdawczo-odbiorczy, dokument WZ, CMR i kosztorys przychodzą mailem, przez portal dostawcy albo platformę EDI. Rejestracja faktury w KSeF stanowi dowód jej doręczenia w rozumieniu prawa podatkowego i nic więcej. Przy kontroli rzetelności transakcji brak zarchiwizowanego, powiązanego z numerem KSeF dokumentu dowodowego naraża Cię na zakwestionowanie odliczenia i wyłączenie wydatku z kosztów uzyskania przychodów. Dlatego faktura pobrana z rejestru państwowego nie może iść do płatności tylko dlatego, że tam jest – nadal potrzebujesz dopasowania do zamówienia i do potwierdzenia dostawy.
Cena opóźnienia jest mierzalna
Wydłużona ścieżka weryfikacji uderza w płynność. Rabat za wcześniejszą płatność w relacjach B2B zwykle wymaga uregulowania faktury w ciągu dziesięciu do czternastu dni – jeśli dopasowanie hybrydowego dokumentu do zamówienia zajmuje dłużej, korzyść ze skonta przepada bezpowrotnie. Tło rynkowe też nie pomaga: według raportu Coface z marca 2026 roku średni okres oczekiwania na zapłatę w Polsce wzrósł do 54,1 dnia, a przeterminowane należności uderzają w kondycję finansową 74% przedsiębiorstw. Badania EY pokazują, że 36% firm traktuje zatory jako czynnik bezpośrednio zagrażający bieżącej płynności, a 55% jest zmuszonych akceptować dłuższe terminy narzucane przez kontrahentów.
Jeden punkt zbiorczy zamiast czterech kanałów
Rozwiązanie nie polega na walce z wyłączeniami ustawowymi, bo tych nie zmienisz. Polega na tym, żeby KSeF przestał być osobnym światem obok skrzynki mailowej, portalu dostawcy i teczki z delegacjami.
W elektronicznym obiegu faktur w DocuWare wszystkie kanały wpadają do jednego centralnego repozytorium: faktury pobierane z KSeF przez integrację, dokumenty ze skrzynek mailowych, pliki z portali kontrahentów, skany paragonów i biletów. Intelligent Indexing odczytuje z nich NIP sprzedawcy, numer dokumentu, datę i kwotę, a reguła deduplikacji porównuje te cechy na wejściu – dlatego faktura wpisana wcześniej z PDF-a nie zostanie zaksięgowana po raz drugi, kiedy dzień później przyjdzie jako XML z urzędowym numerem referencyjnym. Ten sam dokument da się spiąć z zamówieniem i potwierdzeniem dostawy w procedurze trójstronnego dopasowania, a protokoły odbioru i CMR-y wiszą przy fakturze w tym samym elektronicznym folderze dostawcy. Każda operacja zostawia audit trail: kto, kiedy i co zrobił z dokumentem.
Efekt, o którym mówią dyrektorzy finansowi, jest prozaiczny. Kompletność rejestru zakupowego przestaje zależeć od tego, czy ktoś pamiętał zajrzeć do trzech miejsc. Zamknięcie miesiąca opiera się na jednej liście dokumentów, a nie na uzgadnianiu rejestru KSeF z arkuszem prowadzonym obok.
Czego to nie załatwia
Wdrożenie centralnego repozytorium nie usuwa wyłączeń ustawowych – zakupy zagraniczne i polisy dalej będą przychodzić poza KSeF, tylko trafią do tego samego miejsca co reszta. Reguły deduplikacji trzeba dostroić do praktyki Twoich dostawców, bo część z nich numeruje faktury w sposób, który psuje automatyczne parowanie. Potrzebna jest też decyzja organizacyjna: jeśli zakupowcy nadal będą trzymać protokoły odbioru w prywatnych skrzynkach, żaden system tego nie naprawi. I trzeba pilnować dostawców, którzy wysyłają wizualizację mailem, mimo że faktura jest już w KSeF.
Zostało kilka miesięcy pewnego okresu. Przez cały 2026 rok obowiązuje moratorium na kary administracyjne, a od 1 stycznia 2027 wchodzi pełny reżim: zniesienie limitu 10 000 zł, koniec faktur uproszczonych z paragonów i sankcje z art. 106ni ustawy o VAT sięgające 100% kwoty podatku z faktury wystawionej poza systemem albo 18,7% należności ogółem, gdy podatku na dokumencie nie ma. To jest okno na dostrojenie procesu bez ryzyka finansowego – i nie otworzy się drugi raz.
Chcesz porozmawiać o swojej sytuacji? Sprawdzimy, ile kanałów napływu faktur faktycznie działa dziś w Twojej firmie, gdzie powstają duplikaty i co trzeba spiąć, żeby rejestr zakupowy był kompletny przed styczniem 2027.